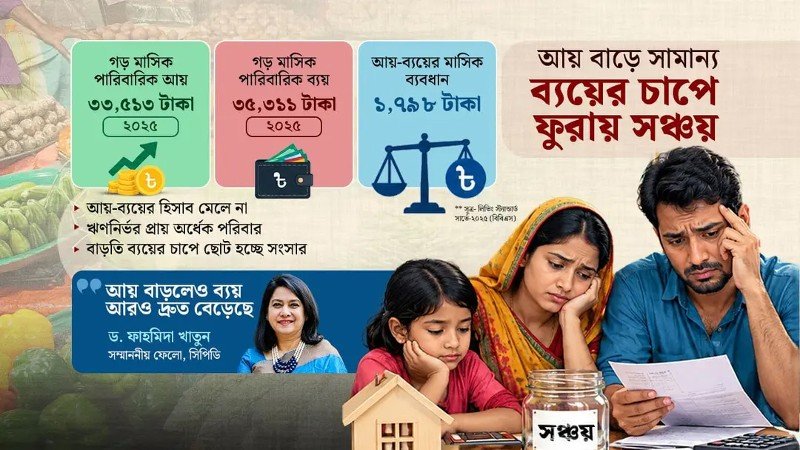
বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে-২০২৫’-এর তথ্য অনুযায়ী, দেশের মানুষের আয় বাড়লেও জীবনযাত্রার ব্যয় বৃদ্ধির গতি তার তুলনায় প্রায় সাড়ে তিন গুণ বেশি। ২০২২ সালের তুলনায় গত তিন বছরে পারিবারিক গড় মাসিক আয় ১ হাজার ৯১ টাকা বেড়ে ৩৩ হাজার ৫১৩ টাকা হলেও, বিপরীতে গড় মাসিক ব্যয় ৩ হাজার ৮১১ টাকা বেড়ে দাঁড়িয়েছে ৩৫ হাজার ৩১১ টাকায়। আয়ের চেয়ে ব্যয়ের অঙ্ক এভাবে লাফিয়ে বাড়ায় নির্দিষ্ট আয়ের নিম্ন ও মধ্যবিত্ত পরিবারগুলো সংসার চালাতে চরম সংকটে পড়েছে।
বাসাভাড়া, বিদ্যুৎ বিল এবং তেল-সাবানসহ নিত্যপ্রয়োজনীয় পণ্যের ক্রমাগত ঊর্ধ্বগতির কারণে আয়ের সিংহভাগই চলে যাচ্ছে দৈনন্দিন প্রাথমিক খরচ মেটাতে। এর ফলে সাধারণ মানুষকে বাধ্য হয়ে পরিবারের মাছ-মাংস কেনার বাজেট কাটছাঁট করতে হচ্ছে, এমনকি চিকিৎসার মতো মৌলিক খরচও কমিয়ে দিতে হচ্ছে।
জরিপ অনুযায়ী, মৌলিক চাহিদা ও প্রয়োজনীয় চিকিৎসাব্যয় মেটাতে গত এক বছরে দেশের প্রায় অর্ধেক পরিবারকে বিভিন্ন অংকের ঋণ নিতে হয়েছে। বিশেষ করে গ্রামীণ এলাকায় প্রায় ৫২ শতাংশ এবং অন্যান্য শহরাঞ্চলে ৪০ শতাংশের বেশি পরিবার ঋণগ্রস্ত হয়ে পড়েছে। সিটি করপোরেশন এলাকাগুলোতে মাসিক গড় ব্যয় ৪৬ হাজার ৭৭৮ টাকা হলেও সেখানে খাদ্যবহির্ভূত খাতেই মোট ব্যয়ের প্রায় ৫৭ শতাংশ খরচ হয়ে যায়।
বেসরকারি গবেষণা সংস্থা সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) সম্মাননীয় ফেলো ড. ফাহমিদা খাতুন বিষয়টিকে অত্যন্ত উদ্বেগজনক বলে উল্লেখ করেছেন। তিনি মনে করেন, অনবরত ঋণ নেওয়া এবং সঞ্চয় ভাঙার এই প্রবণতা ভবিষ্যৎ প্রজন্মের শিক্ষা ও স্বাস্থ্যের ওপর দীর্ঘমেয়াদি নেতিবাচক প্রভাব ফেলবে। এই সংকট উত্তরণে অবিলম্বে মূল্যস্ফীতি নিয়ন্ত্রণ, সাশ্রয়ী মূল্যে নাগরিক সেবা নিশ্চিত করা এবং জীবনযাত্রার বাস্তব ব্যয়ের সঙ্গে সামঞ্জস্য রেখে বেতন পুনর্নির্ধারণ করা জরুরি।